由全国知识管理标准化技术委员会归口的《创新管理-知识产权管理指南》目前正在制定中。该标准等同采用了ISO56005:2020国际标准(也是ISO56000创新管理系列标准的一部分),对于我国企业、科研组织、高校等各类创新组织实施知识产权管理活动具有重要参考价值和借鉴意义。本标准的附录D详细介绍了知识产权评估的工具和方法。
一、影响评估的因素
知识产权评估可提供对组织利用其知识产权资产实现战略优势有用的定性和定量信息(例如,决定是否授予许可,是否实施、转让或放弃知识产权)。
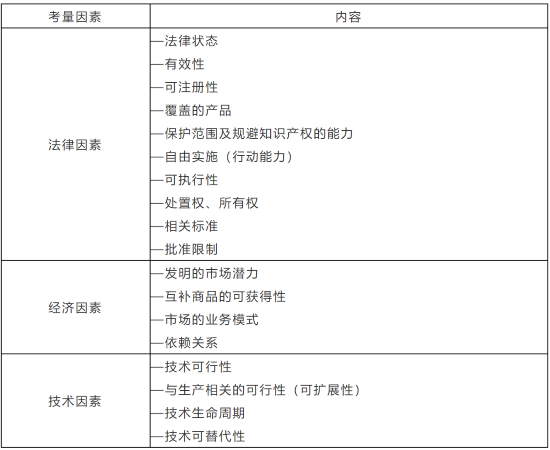
知识产权评估宜包括对不同形式的知识产权为组织产生的现有或未来、直接或间接利益的评估。不同形式的知识产权,知识产权价值评估的具体方法也有所不同。例如,专利评估通常以法律地位、市场条件和技术因素为前提,如下所述:
表1.知识产权评估因素
二、评估工具和方法
开展知识产权评估工作前,需要考量以下因素:
—市场。是指知识产权或其所涵盖的创新是否具有市场,市场所在地,市场的规模等。
—预期收益。是指预期将从知识产权或其所涵盖的创新中产生何种收益。此时,应重点考虑知识产权的形式以及其是否与其他形式的知识产权相关联(例如,是否为标准必要专利或专利池入池专利),不同形式的知识产权间是否存在关联(例如,专利许可是否与商标许可捆绑)。
—成本。是指形成知识产权的成本。
—可避免的成本。是指通过获得知识产权组合可避免的成本。
基于前述因素,最常用的三种评估方法包括收益法、市场法和成本法。实践中,这三种方法的部分因素存在重叠,因此上述三种评估方法常可对比或结合使用。
(1)收益法:是指基于知识产权或知识产权组合未来收益的价值。例如,预期收入可折现以计算现值。
(2)市场法:是指基于对市场状况分析的知识产权价值,前提是存在知识产权可比较的市场。
(3)成本法:是指将知识产权获取、诉讼及维持成本加总计算知识产权的价值。

 扫一扫